

2025年度
四川省阿坝县藏文中学校决算
目录
第一部分部门概况4
一、基本职能及主要工作4
二、机构设置4
第二部分2025年度部门决算情况说明5
一、收入支出决算总体情况说明5
二、收入决算情况说明5
三、支出决算情况说明5
四、财政拨款收入支出决算总体情况说明6
五、一般公共预算财政拨款支出决算情况说明6
六、一般公共预算财政拨款基本支出决算情况说明8
七、“三公”经费财政拨款支出决算情况说明8
八、政府性基金预算支出决算情况说明10
九、国有资本经营预算支出决算情况说明10
十一、其他重要事项的情况说明14
第三部分名词解释16
第四部分附件19
附件119
附件221
第五部分附表22
一、收入支出决算总表22
二、收入总表22
三、支出总表22
四、财政拨款收入支出决算总表22
五、财政拨款支出决算明细表(政府经济分类科目)22
六、一般公共预算财政拨款支出决算表22
七、一般公共预算财政拨款支出决算明细表22
八、一般公共预算财政拨款基本支出决算表22
九、一般公共预算财政拨款项目支出决算表22
十、一般公共预算财政拨款“三公”经费支出决算表22
十一、政府性基金预算财政拨款收入支出决算表22
十二、政府性基金预算财政拨款“三公”经费支出决算表22
十三、国有资本经营预算支出决算表22
第一部分 部门概况
一、基本职能及主要工作
(一)主要职能。为社会主义培养具有藏文、汉文中等文化程度的德智体美劳全面发展的少数民族人才。
(二)2025年重点工作完成情况。我校今年根据财政资金的安排情况,加强了资金的管理,加强学校公用经费管理监督工作,使中央省州县生均公用经费真正用于各义务教育学校正常运转,适当添置一些教学设备。兑现了县委鼓励教师终身从教政策;加强项目资金管理,保证了项目正常推进,为我县民族教育的发展发挥了积极作用。
二、机构设置
四川省阿坝县藏文中学校下属二级单位0个,其中行政单位0个,参照公务员法管理的事业单位0个,其他事业单位0个。
第二部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
2025年度收入6118.34万元.支出6118.34万元。与2024年相比,收入5510.45万元,增加607.89万元,上升11.03%,支出5510.45万元,增加607.89万元,上升11.03%。主要变动原因是学校规模扩大,学生数和教师数增加。
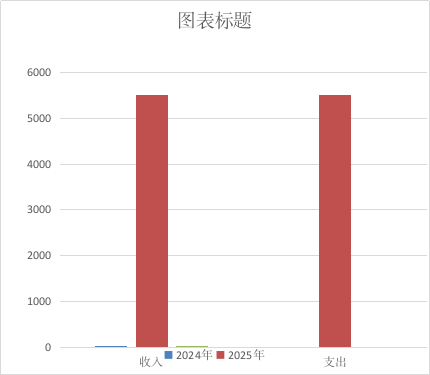
(图1:收、支决算总计变动情况图)(柱状图)
二、收入决算情况说明
2025年本年收入合计6118.34万元,其中:一般公共预算财政拨款收入6118.34万元,占100%;政府性基金预算财政拨款收入0万元,占0%;国有资本经营预算财政拨款收入0万元,占0%;事业收入0万元,占0%;经营收入0万元,占0%;附属单位上缴收入0万元,占0%;其他收入0万元,占0%。
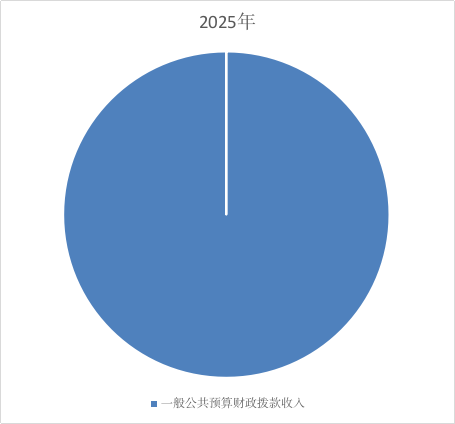
(图2:收入决算结构图)(饼状图)
三、支出决算情况说明
2025年本年支出合计6118.34万元,其中:基本支出6118.34万元,占100%;项目支出0万元,占0%;上缴上级支出0万元,占0%;经营支出0万元,占0%;对附属单位补助支出0万元,占0%。
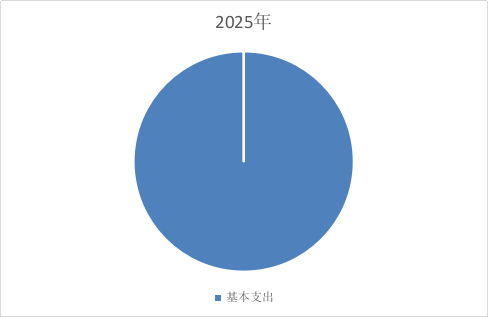
(图3:支出决算结构图)(饼状图)
四、财政拨款收入支出决算总体情况说明
2025年度收入6118.34万元.支出6118.34万元。与2024年相比,收入5510.45万元,增加607.89万元,上升11.03%,支出5510.45万元,增加607.89万元,上升11.03%。主要变动原因是学校规模扩大,学生数和教师数增加。
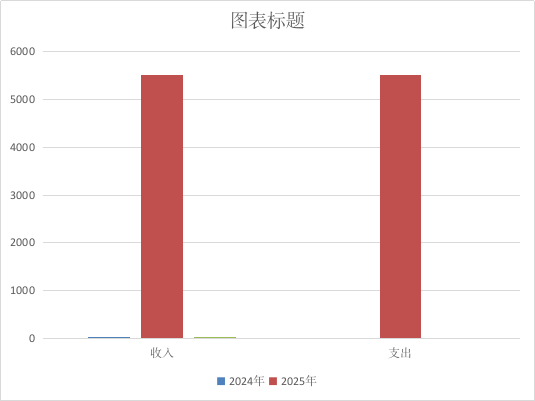
(图4:财政拨款收、支决算总计变动情况)(柱状图)
(除国有资本经营预算外,数据来源于财决Z01-1表,口径为“总计”数+国有资本经营预算。)
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
2025年一般公共预算财政拨款支出6118.34万元,占本年支出合计的100%。与2024年相比,一般公共预算财政拨款增加607.89万元,上升11.03%。主要变动原因是学校规模扩大,学生数和教师数增加。
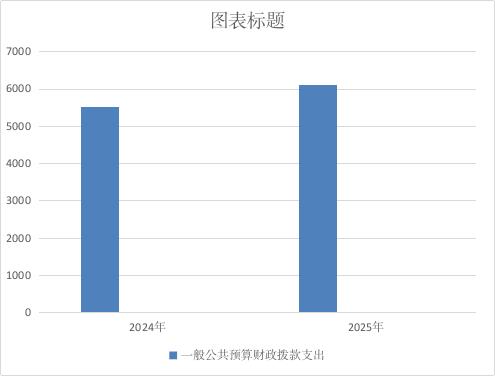
(图5:一般公共预算财政拨款支出决算变动情况)(柱状图)
(二)一般公共预算财政拨款支出决算结构情况
2025年一般公共预算财政拨款支出6118.34万元,主要用于以下方面:一般公共服务(类)支出0万元,占0%;教育支出(类)4151.52万元,占比67.85%;科学技术(类)支出0万元,占0%;社会保障和就业(类)支出878.37万元,占比14.35%;医疗卫生支出313.09万元,占比5.52%;住房保障支出466.19万元,占比7.62%。(罗列全部功能分类科目,至类级。)
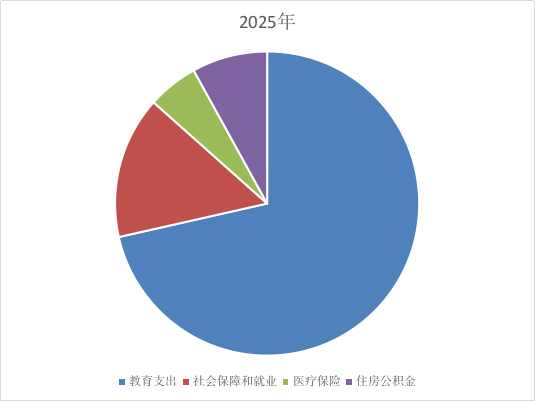
(图6:一般公共预算财政拨款支出决算结构)(饼状图)
(三)一般公共预算财政拨款支出决算具体情况
2025年一般公共预算支出决算数为6118.34,完成预算100%。其中:
1.一般公共服务(类)0(款)0(项):支出决算为0万元,完成预算0%。
2.教育(类)205(款)02(项):支出决算为4151.52万元,完成预算100%,决算数等于预算数。
3.科学技术(类)0(款)0(项):支出决算为0万元,完成预算0%。
4.文化体育与传媒(类)0(款)0(项):支出决算为0万元,完成预算0%。
5.社会保障和就业(类)208(款)05(项):支出决算为878.37万元,完成预算100%,决算数等于预算数。
6.医疗卫生与计划生育(类)210(款)11(项):支出决算为313.09万元,完成预算100%,决算数等于预算数。
7.住房保障(类)221(款)02(项):支出决算为466.19万元,完成预算100%,决算数等于预算数。(数据来源财决08表,罗列全部功能分类科目至项级。上述“预算”口径为调整预算数。增减变动原因为决算数<项级>和调整预算数<项级>比较,与预算数持平可以不写原因。)
六、一般公共预算财政拨款基本支出决算情况说明
2025年一般公共预算财政拨款基本支出6118.34万元,其中:
人员经费5841.17万元,主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、其他社会保障缴费、其他工资福利支出、离休费、退休费、抚恤金、生活补助、医疗费、奖励金、住房公积金、提租补贴、购房补贴、其他对个人和家庭的补助支出等。
公用经费277.17万元,主要包括:办公费、取暖费、印刷费、咨询费、手续费、水费、电费、邮电费、物业管理费、差旅费、因公出国(境)费用、维修(护)费、租赁费、会议费、培训费、公务接待费、劳务费、委托业务费、工会经费、福利费、公务用车运行维护费、其他交通费、税金及附加费用、其他商品和服务支出、办公设备购置、专用设备购置、信息网络及软件购置更新、其他资本性支出等。
(数据来源财决07表,根据本部门实际支出情况罗列全部经济分类科目。)
七、“三公”经费财政拨款支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2025年“三公”经费财政拨款支出决算为0万元,完成预算0%,决算数小于预算数(或与预算数持平)的主要原因是。
(上述“预算”口径为调整预算数,包括政府性基金支出决算情况。)
(二)“三公”经费财政拨款支出决算具体情况说明
2025年“三公”经费财政拨款支出决算中,因公出国(境)费支出决算0万元,占0%;公务用车购置及运行维护费支出决算0万元,占0%;公务接待费支出决算0万元,占0%。具体情况如下:
1.因公出国(境)经费支出0万元,完成预算0%。全年安排因公出国(境)团组0次,出国(境)0人。因公出国(境)支出决算比2024年增加/减少0万元,增长/下降0%。
2.公务用车购置及运行维护费支出0万元,完成预算0%。公务用车购置及运行维护费支出决算比2024年增加/减少0万元,增长/下降0%。
其中:公务用车购置支出0万元。全年按规定更新购置公务用车0辆,其中:轿车0辆、金额0万元,越野车0辆、金额0万元,载客汽车0辆、金额0万元。截至2025年12月底,单位共有公务用车0辆,其中:轿车0辆、越野车0辆、载客汽车0辆。
公务用车运行维护费支出0万元。
3.公务接待费支出0万元,完成预算0%。公务接待费支出决算比2024年增加/减少0万元,增长/下降0%。
主要用于执行公务、开展业务活动开支的交通费、住宿费、用餐费等。国内公务接待0批次,0人次(不包括陪同人员),共计支出0万元,具体内容包括:(接待具体项目、金额)。其中:
外事接待支出0万元,外事接待0批次,0人,共计支出0万元。
其他国内公务接待支出0万元。
八、政府性基金预算支出决算情况说明
2025年政府性基金预算拨款支出0万元。
九、国有资本经营预算支出决算情况说明
2025年国有资本经营预算拨款支出0万元。
十、预算绩效情况说明
预算绩效管理工作开展情况。
根据预算绩效管理要求,本部门(单位)在年初预算编制阶段,组织对0项目开展了预算事前绩效评估,对0个项目编制了绩效目标,预算执行过程中,选取0个项目开展绩效监控,年终执行完毕后,对0个项目开展了绩效目标完成情况梳理填报。
十一、其他重要事项的情况说明
(一)政府采购支出情况
2025年,政府采购支出总额0万元,其中:政府采购货物支出0万元、政府采购工程支出0万元、政府采购服务支出0万元。主要用于…(具体工作)。授予中小企业合同金额0万元,占政府采购支出总额的0%,其中:授予小微企业合同金额0万元,占政府采购支出总额的0%。
(二)国有资产占有使用情况
截至2025年12月31日,本单位共有车辆0辆,其中:部级领导干部用车0辆、一般公务用车0辆、一般执法执勤用车0辆、特种专业技术用车0辆、其他用车0辆。单价50万元以上通用设备0台(套),单价100万元以上专用设备0台(套)。
第三部分 名词解释
1.财政拨款收入:指单位从同级财政部门取得的财政预算资金。
2.事业收入:指事业单位开展专业业务活动及辅助活动取得的收入。
3.经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
4.其他收入:指单位取得的除上述收入以外的各项收入。
5.用事业基金弥补收支差额:指事业单位在当年的财政拨款收入、事业收入、经营收入、其他收入不足以安排当年支出的情况下,使用以前年度积累的事业基金(事业单位当年收支相抵后按国家规定提取、用于弥补以后年度收支差额的基金)弥补本年度收支缺口的资金。
6.年初结转和结余:指以前年度尚未完成、结转到本年按有关规定继续使用的资金。
7.结余分配:指事业单位按照事业单位会计制度的规定从非财政补助结余中分配的事业基金和职工福利基金等。
8、年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金。
9.教育(类)205(款)02(项):指用于教育方面的支出。
10.社会保障和就业(类)208(款)05(项):指反映政府在社会保障和就业方面的支出。
11.医疗卫生与计划生育(类)210(款)11(项):指反映政府在医疗卫生与计划生育、中医等管理事务的支出。
12.住房保障(类)221(款)02(项):指住房改革支出。
13.基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
14.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
15.经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
16.“三公”经费:指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车车辆购置支出(含车辆购置税)及租用费、燃料费、维修费、过路过桥费、保险费等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
17.机关运行经费:为保障行政单位(含参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
第四部分 附 件
附件1
四川省阿坝县藏文中学校2025年部门整体
支出绩效评价报告
一、部门(单位)概况
(一)机构组成。我校机构数1个,编委核定事业编制249人。年末事业在职职工240人、退休职工20人。是独立核算的机构,是独立编报预算的单位。
(二)机构职能。为社会主义培养具有藏文、汉文初级文化程度的德智体美劳全面发展的少数民族人才。
(三)人员概况。年末事业在职职工240人、退休职工20人,共计147人。
二、部门财政资金收支情况
(一)部门财政资金收入情况。2025年预算财政拨款收入6118.34万元。
(二)部门财政资金支出情况。2025年本年支出合计6118.34万元。
三、部门整体预算绩效管理情况(根据适用指标体系进行调整)
(一)部门预算管理。
我校对部门绩效目标制定、目标完成、预算编制准确、支出控制、预算动态调整、执行进度、预算完成情况均按照财政部门要求完成,我校无任何违规记录等情况。
(二)专项预算管理。
包括专项预算项目程序严密、规划合理、结果符合、分配科学、分配及时、专项预算绩效目标完成、实施绩效、违规记录等情况。
(三)结果应用情况。
我校领导高度重视,专门成立相关成员的预算管理专项检查工作领导小组,对本单位的预算管理专项检查,并制定相关工作机制,严格按照评价操作细则真实、准确的开展专项检查工作,精心安排部署,确保工作有序推进。按照财政规定设置会计账簿和会计核算,会计采购预算、计划、需求申请与审批、过程管理、验收入库等管理制度。建立了收入、支出管理制度,对于财政资金使用,严格执行财政预算管理和财务会计制度规定,对于上级划拨等专项资金进行专款专用,确保资料的真实性和完善性,本单位各项目资金和资产根据实际发生的经济业务事项,及时、真实、准确的填制凭证登记会计帐薄,及时登记入账,无存在违规进行资产购置,擅自处置财产、对外投资,财政票据管理、使用不规范等问题,较好地坚持财务“一支笔”的审批制度和复核制度,按照规定保管会计档案,并建立完善的内部控制制度和监督制度,不存在资金挪用,虚列预算支出等违法违规行为;无小金库的现象。
四、评价结论及建议
(一)评价结论。本单位将预算管理专项检查的与部门预算执行等检查有机结合,整合检查力量,扩大检查覆盖面,明确工作内容和目标根据工作方案要求精心筹划,项目计划与启动。明确专职负责人员,明确职责分工,由各部门专员主导负责绘制部门流程图和编写流程说明及风险矩阵。落实具体措施,对检查发现的问题及时汇总。
(二)存在问题。财务人员专业能力及整体财务知识薄弱,需加强财务人员综合能力。
(三)改进建议。明确专职负责人员,明确职责分工,由各部门专员主导负责绘制部门流程图和编写流程说明及风险矩阵。落实具体措施,对检查发现的问题及时汇总。提高财务人员专业能力。及参加培训。
附件2
2025年日常项目支出绩效评价报告
一、评价工作开展及项目情况
项目评价实施方案情况选用查看基础数据的方式进行。二、评价结论及绩效分析
(一)评价结论
项目绩效评价总体结论:按进度进行拨付完成率100%
(二)绩效分析
1.项目决策
必要性和可行性分析:项目支出严格按照管理制度及决策要求进行支付,绩效目标设置情况完成率100%
2.项目管理
资金分配情况:严格要求进行支付,按照拨付进度,对自己进行科学合理的管理。
3.项目绩效
项目目标完成情况:严格按照进度拨付资金。
三、存在主要问题
拨付资金进度方面有待加强。
四、相关措施建议
严格按照要求合理完成资金拨付。
扫一扫在手机打开当前页
相关信息
相关链接| 网站地图| 联系我们| 四川互联网联合辟谣平台
主办:阿坝县人民政府 承办:阿坝县人民政府办公室、阿坝县政府信息公开办公室
网站标识码:5132310001
蜀ICP备11002064号
 川公网安备51323102000001号
 微博
 微信
 手机端
 无障碍



 首页
 政务公开
 政务服务
 互动交流
 走进阿坝