

2024年度四川省阿坝县林业和草原局(本级)决算
目录
公开时间:2024年9月1日
第一部分部门概况
一、部门职责
二、机构设置
第二部分 2024年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、财政拨款“三公”经费支出决算情况说明
八、政府性基金预算支出决算情况说明
九、国有资本经营预算支出决算情况说明
十、其他重要事项的情况说明
第三部分名词解释
第四部分附件
第五部分附表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、财政拨款支出决算明细表
六、一般公共预算财政拨款支出决算表
七、一般公共预算财政拨款支出决算明细表
八、一般公共预算财政拨款基本支出决算明细表
九、一般公共预算财政拨款项目支出决算表
十、政府性基金预算财政拨款收入支出决算表
十一、国有资本经营预算财政拨款收入支出决算表
十二、国有资本经营预算财政拨款支出决算表
十三、财政拨款“三公”经费支出决算表
(注:请部门根据实际注明页码)
阿坝县林业和草原局下属二级预算单位三个,其中行政单位一个,参照公务员法管理的事业单位一个,其他事业单位一个。
纳入阿坝县林业和草原局2024年度部门决算编制范围的二级预算单位包括:
1. 阿坝县林业和草原局
2. 阿坝县天然林资源保护大队
(一)综合办公室:负责文电、会务、文书档案、机要、接待、车辆、计划生育、基础建设、国有资产管理和安全保卫、消防等机关日常运转工作,负责机关和所属事业单位的党群工作。机关党组办事机构由县林草局党组按县委规定设置。承担局务会议及全县性重要会议组织服务工作,承担安全生产、保密、信息、绩效管理、精神文明建设、网络信息化建设、政务公开工作。组织开展全县林业和草原对外宣传交流有关事务。组织办理人大代表建议、政协委员提案。承担有关综合性文稿起草和史志编纂工作。负责局印章管理和使用。组织编制部门预决算,组织和监督部门预算执行,监督管理林业和草原县级以上财政专项资金及相关项目实施。负责资金稽查、绩效评价。指导政策性森林保险及金融贷款工作。组织全县林业重点工程资金管理使用情况的监督、稽查。指导局机关和直属单位财务和国有资产管理工作,承担局机关财务管理日常工作。承办上级交办的其他事项。
(二)综合业务股:组织开展全县森林、草原、湿地、荒漠和陆生野生动植物资源动态监测与评价,组织全县林业和草原生态保护修复和造林绿化工作。指导林业和草原有害生物防治、检疫工作。负责全县森林、草原、湿地资源自然保护区的监督管理和林地管理,组织实施公益林划定和管理工作。负责监督管理全县荒漠化防治工作。组织拟订防沙治沙、石漠化防治及沙化土地封禁保护区建设规划。负责监督管理全县各类自然保护地和全县陆生野生动植物资源。推进全县林业和草原改革相关工作,拟订集体林权制度、国有林区、国有林场、草原等重大改革意见并监督实施。拟订全县林业和草原资源优化配置及木材利用政策,推进林业和草原绿色产业发展。指导全县国有林区、国有林场基本建设和发展,组织林木种子、草种种质资源普查。指导全县林业重大违法案件的查处,负责相关行政执法监管工作。
(三)森林草原防火股:指导林区社会治安治理工作。组织、指导开展防火巡护、火源管理、防火设施建设等工作。
一、收入支出决算总体情况说明
(一)收入支出预算安排情况
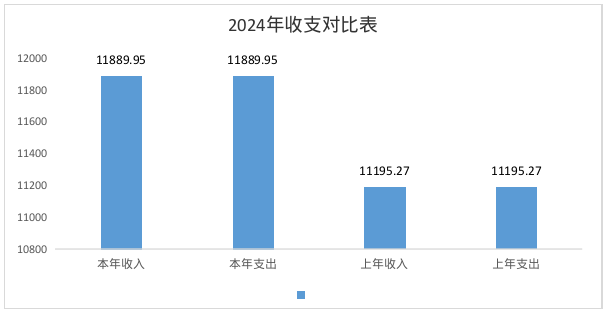
本单位本年度收入的年初预算数为11889.95万元,上年度收入的年初预算数为11195.27万元,差异为694.68万元;主要原因为2024年初项目预算增加。本年度支出的年初预算数为11889.95万元,上年度支出的年初预算数为11195.27万元,差异为812.50万元;主要原因为2024年初项目预算增加。
(二)收入支出预算执行情况
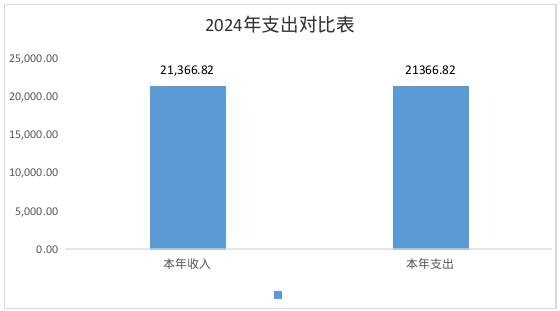
本单位本年度收入调整预算数为21366.82万元,收入决算数为21366.82万元,预算完成度为100.00%。本年度支出调整预算数为21366.82万元,支出决算数为21366.82万元,预算完成度为100.00%。
1、收入支出与预算对比分析。
预、决算差异情况,可分收入支出功能科目、分单位、分收入支出具体项目逐项对比
(1)预、决算差异情况。社会保障和就业支出预算金额344.97万元,决算金额2127.78万元;卫生健康支出预算金额155.43元,决算金额150.53万元;住房保障支出预算金额191.57万元,决算金额177.67万元;农林水支出预算金额2945.42万元,决算数4969.87万元;城乡社区支出预算金额0万元,决算金额43万元;节能环保支出预算金额7774.37万元,决算金额9307.75万元;自然资源海洋气象等支出预算金额478.16万元,决算金额4590.20万元。
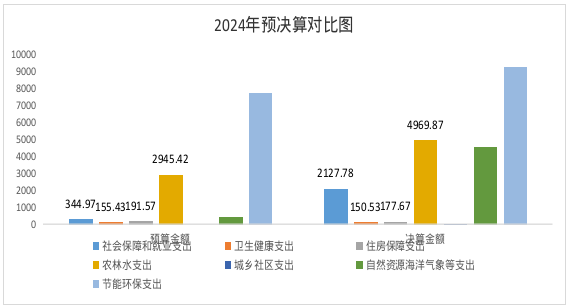
(2)差异原因分析。差异较大的应分析到具体收入支出功能科目和具体单位。
城乡社区支出2024年初未预算年中追加。
2.收入支出结构分析。
(1)本单位本年度总收入为21366.82万元。其中:一般公共预算财政拨款收入为21323.82万元,占比99.80%;政府性基金预算财政拨款收入为43万元,占比0.20%;国有资本经营预算财政拨款收入为0.00)万元,占比0.00%;上级补助收入为0.00万元,占比0.00%;事业收入为0.00万元,占比0.00%;经营收入为0.00万元,占比0.00%;附属单位上缴收入为0.00万元,占比0.00%;其他收入为0.00万元,占比0.00%。本年度总支出为21366.82万元。其中:一般公共服务支出为0.00万元,占比0.00%;外交支出为0.00万元,占比0.00%;国防支出为0.00万元,占比0.00%;公共安全支出为0.00万元,占比0.00%;教育支出为0.00万元,占比0.00%;科学技术支出为0.00万元,占比0.00%;文化旅游体育与传媒支出为0.00万元,占比0.00%;社会保障和就业支出为2127.78万元,占比9.95%;卫生健康支出为150.53万元,占比0.70%;节能环保支出为9307.75万元,占比43.56%;城乡社区支出为43万元,占比0.20%;农林水支出为4969.87万元,占比23.25%;交通运输支出为0万元,占比0%;资源勘探工业信息等支出为0.00万元,占比0.00%;商业服务业等支出为0.00万元,占比0.00%;金融支出为0.00万元,占比0.00%;援助其他地区支出为0.00万元,占比0.00%;自然资源海洋气象等支出为4590.20万元,占比21.48%;住房保障支出为177.67万元,占比0.83%;粮油物资储备支出为0.00万元,占比0.00%;国有资本经营预算支出为0.00万元,占比0.00%;灾害防治及应急管理支出为0.00万元,占比0.00%;其他支出为0.00万元,占比0.00%;债务还本支出为0.00万元,占比0.00%;债务付息支出为0.00万元,占比0.00%;抗疫特别国债安排的支出为0.00万元,占比0.00%。
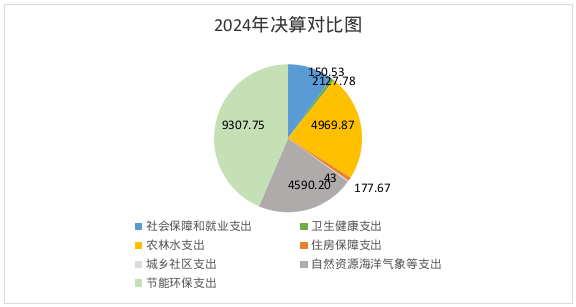
(2)本年度收入相比上年减少10402.69万元,主要原因是项目经费减少。本年度支出相比上年度减少11073.67万元,主要原因是项目支出经费减少。
二、收入决算情况说明
2024年度本年收入合计21366.83万元,其中:一般公共预算财政拨款收入21323.83万元,占99.79%;政府性基金预算财政拨款收入43万元,占0.2%%;国有资本经营预算财政拨款收入0万元,占0%;上级补助收入0万元,占0%;事业收入0万元,占0%;经营收入0万元,占0%;附属单位上缴收入0万元,占0%;其他收入0万元,占0%。
(注:仅罗列本部门涉及的收入)
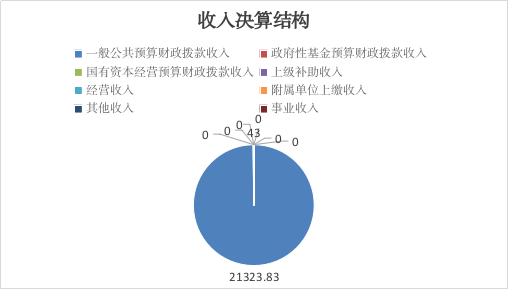
(图2:收入决算结构图)(饼状图)
三、支出决算情况说明
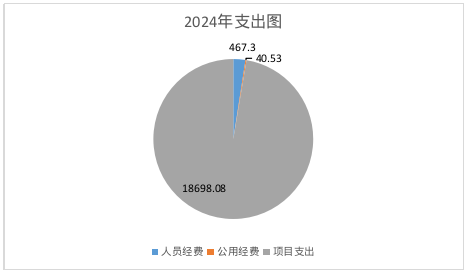
2024年度本年支出合计21366.83万元,其中:基本支出2668.74万元,占12.49%;项目支出18698.08万元,占87.5%;上缴上级支出0万元,占0%;经营支出0万元,占0%;对附属单位补助支出0万元,占0%。(注:仅罗列本部门涉及的支出)
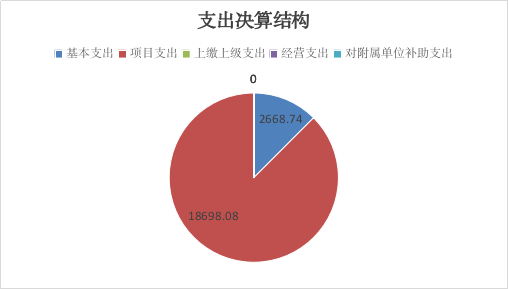
(图3:支出决算结构图)(饼状图)
四、财政拨款收入支出决算总体情况说明
本单位本年度财政拨款收入为19205.92万元,财政拨款支出为19205.92万元,其中:基本支出中人员经费支出为467.3万元,公用经费支出为40.53万元。项目支出为18698.08万元。
(图4:财政拨款收、支决算总计变动情况)(柱状图)
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
2024年度一般公共预算财政拨款支出21323.83万元,占本年支出合计的99.79%。与2023年度相比,一般公共预算财政拨款支出减少8119.07万元,下降27.6%。主要变动原因是基本支出、项目支出减少。
(二)一般公共预算财政拨款支出决算结构情况
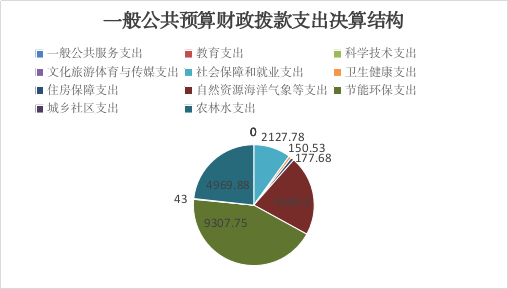
2024年度一般公共预算财政拨款支出21323.83万元,主要用于以下方面:一般公共服务支出0万元,占0%;教育支出0万元,占0%;科学技术支出0万元,占0%;文化旅游体育与传媒支出0万元,占0%;社会保障和就业支出2127.78万元,占9.98%;卫生健康支出150.53万元,占0.71%;住房保障支出177.68万元,占0.83%;自然资源海洋气象等支出4590.2万元,占21.5%;节能环保支出9307.75万元,占43.6%;城乡社区支出43万元,占0.2%;农林水支出4969.88万元,占23.3%。(注:仅罗列本部门涉及的全部功能分类科目,至类级)
(图6:一般公共预算财政拨款支出决算结构)(饼状图)
(三)一般公共预算财政拨款支出决算具体情况
2024年度一般公共预算财政拨款支出决算数为21323.83,完成预算100%。其中:
1.一般公共服务:支出决算为0万元,完成预算100%。
2.教育:支出决算为0万元,完成预算100%。
3.科学技术:支出决算为0万元,完成预算100%。
4.文化旅游体育与传媒:支出决算为0万元,完成预算100%。
5.社会保障和就业:支出决算为2127.78万元,完成预算616.8%,决算数大于预算数的主要原因是人员增加、经费增加。
6.卫生健康:支出决算为150.53万元,完成预算96.85%,决算数小于预算数的主要原因是人员增加、经费增加。
7.住房保障支出:支出决算为177.67万元,完成预算92.74%,决算数小于预算数的主要原因是人员增加、经费增加。
8.农林水支出:支出决算为4969.87万元,完成预算168.73%,决算数大于预算数的主要原因是项目增加、金额增加。
9.城乡社区支出:支出决算为43万元,完成预算4300%,决算数大于预算数的主要原因是项目增加、金额增加。
10.节能环保支出:支出决算为9307.7万元,完成预算119.72%,决算数大于预算数的主要原因是项目增加、金额增加。
11.自然资源海洋气象等支出:支出决算为4590.20万元,完成预算959.97%,决算数大于预算数的主要原因是项目增加、金额增加。
(注:仅罗列本部门涉及的全部功能分类科目,至项级。上述“预算”口径为全年预算数。增减变动原因为决算数<项级>和全年预算数<项级>比较,与预算数持平可以不写原因)
六、一般公共预算财政拨款基本支出决算情况说明
2024年度一般公共预算财政拨款基本支出2668.74万元,其中:
人员经费2542.81万元,主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、其他社会保障缴费、其他工资福利支出、离休费、退休费、抚恤金、生活补助、医疗费补助、奖励金、住房公积金、其他对个人和家庭的补助支出等。
公用经费125.93万元,主要包括:办公费、印刷费、咨询费、手续费、水费、电费、邮电费、取暖费、物业管理费、差旅费、因公出国(境)费用、维修(护)费、租赁费、会议费、培训费、公务接待费、劳务费、委托业务费、工会经费、福利费、公务用车运行维护费、其他交通费、税金及附加费用、其他商品和服务支出、办公设备购置、专用设备购置、信息网络及软件购置更新、其他资本性支出等。
(注:仅罗列本部门实际支出涉及的经济分类科目)
七、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
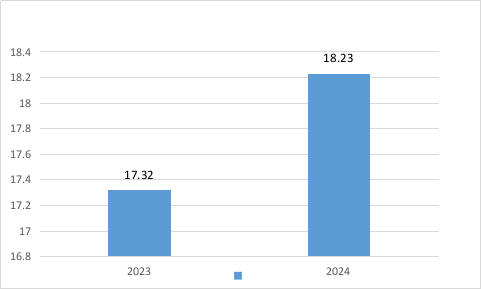
“三公”经费支出情况:本单位本年度“三公”经费支出决算数为18.23万元。其中:因公出国(境)费支出决算数为0.00万元,相比上年度增加0万元;公务用车购置及运行维护费支出决算数为18.23万元,相比上年度增加0.91万元,主要原因为用车增加;公务接待费支出决算数为0万元,相比上年度减少0.00万元。本年度“三公”经费支出预算数为18.23万元,决算数为18.23万元,预算完成度为100.00%,主要原因为严格控制三公经费。本年度因公出国(境)费人均支出为0.00万元,公务用车购置及运行维护费人均支出为0.19万元,公务接待费人均支出为0万元。
(注:上述“预算”口径为全年预算数,包括一般公共预算和政府性基金预算财政拨款支出决算情况)
(二)“三公”经费财政拨款支出决算具体情况说明
会议费支出情况:本单位本年度会议费支出决算数为0.00万元,相比上年度减少0.00万元;会议费人均支出为0.00万元。
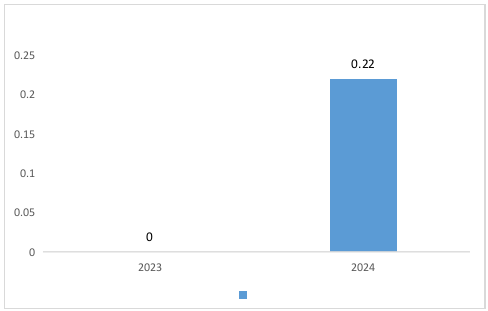
(3)培训费支出情况:本单位本年度培训费支出决算数为0.22万元,相比上年度增加0.22万元,主要原因为:本年度培训增加。
(4)其他对单位影响较大的支出情况。
无。
(5)重点经济分类支出中存在的问题及改进措施。
无。
(图7:“三公”经费财政拨款支出结构)(饼状图)
1.因公出国(境)经费支出0万元,完成预算**%。全年安排因公出国(境)团组0次,出国(境)0人。因公出国(境)支出决算比2023年减少0万元,下降0%。主要原因是24年无因公出国(境)费。
2.公务用车购置及运行维护费支出18.23万元,完成预算100%。公务用车购置及运行维护费支出决算比2023年度增加0.91万元,增长5.25%。主要原因是公务用车运行维护费支出增加。
其中:公务用车购置支出0万元。截至2024年12月31日,共有车辆16辆,主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、其他用车16辆。
公务用车运行维护费支出18.23万元。主要用于验收项目所需的公务用车燃料费、维修费、过路过桥费、保险费等支出。
3.公务接待费支出0万元,完成预算0%。公务接待费支出决算比2023年度减少0万元,下降0%。主要原因是2024年严格控制三公经费。其中:
国内公务接待支出0万元;国内公务接待0批次,0人次(不包括陪同人员)。
外事接待支出0万元;外事接待0批次,0人次(不包括陪同人员)。
八、政府性基金预算支出决算情况说明
2024年度政府性基金预算财政拨款支出43万元,占本年支出合计的0.2%。与2023年度相比,政府性基金预算财政拨款支出增加43万元,增长4300%。主要变动原因是……(注:支出数与上年持平可以不写原因)
九、国有资本经营预算支出决算情况说明
2024年度国有资本经营预算财政拨款支出0万元,占本年支出合计的0%。与2023年度相比,国有资本经营预算财政拨款支出减少0万元,下降0%。(注:支出数与上年持平可以不写原因)
十、其他重要事项的情况说明
(一)机关运行经费支出情况
2024年度,阿坝县林业和草原局机关运行经费支出40.54万元,比2023年度增加7.54万元,增长22.8%。主要原因是……
(二)政府采购支出情况
2024年度,阿坝县林业和草原局政府采购支出总额830.95万元,其中:政府采购货物支出830.95万元、政府采购工程支出0万元、政府采购服务支出0万元。授予中小企业合同金额830.95万元,占政府采购支出总额的100%,其中:授予小微企业合同金额830.95万元,占政府采购支出总额的100%。
(三)国有资产占有使用情况
截至2024年12月31日,阿坝县林业和草原局共有车辆16辆,其中:主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、其他用车16辆,其他用车主要是用于各工作站开展护林防火宣传及局单位用车。单价100万元(含)以上设备(不含车辆)0台(套)。
第三部分 名词解释
1.财政拨款收入:指单位从同级财政部门取得的财政预算资金。
2.事业收入:指事业单位开展专业业务活动及辅助活动取得的收入。如……(二级预算单位事业收入情况)等。
3.经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。如……(二级预算单位经营收入情况)等。
4.其他收入:指单位取得的除上述收入以外的各项收入。主要是……(收入类型)等。
5.使用非财政拨款结余(含专用结余):指事业单位使用以前年度积累的非财政拨款结余弥补当年收支差额的金额。
6.年初结转和结余:指以前年度尚未完成、结转到本年按有关规定继续使用的资金。
7.结余分配:指事业单位按照会计制度规定缴纳的所得税、提取的专用结余以及转入非财政拨款结余的金额等。
8.年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金。
9.一般公共服务:指反映政府提供一般公共服务的支出。
10.公共安全:指反映政府维护社会公共安全方面的支出。
11.教育:指费用教育方面的支出。
12.科学技术:指反映科学技术方面的支出。
13.文化旅游体育与传媒:指反映政府在文化、文物、体育、广播影视、新闻出版等方面的支出。
14.社会保障和就业:指反映政府在社会保障和就业方面的支出。
15.卫生健康:指政府在卫生健康方面的支出。
16.节能环保:指反映政府节能环保支出。
17.城乡社区:指反映政府城乡社区事务支出。
18.农林水:指反映政府农林水事务支出。
19.交通运输:指反映政府交通运输和邮政业方面的支出。
20.资源勘探工业信息等:指反映用于资源勘探、制造业、建筑业、工业信息等方面支出。
21.商业服务业:指反映商业服务业等方面支出。
22.金融:指金融方面的支出。
23.自然资源海洋气象等:指反映政府国土资源、海洋、测绘、地震、气象等公益事业方面的支出。
24.住房保障:指反映政府住房保障的支出。
25.粮油物资储备:指反映政府用于粮油物资储备方面的支出。
(注:解释本部门决算报表中涉及的全部功能分类科目至项级,不涉及的科目请自行删除。请参照《2024年政府收支分类科目》增减内容)
26.基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
27.项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
28.经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
29.“三公”经费:指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车车辆购置支出(含车辆购置税)及租用费、燃料费、维修费、过路过桥费、保险费等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
30.机关运行经费:为保障行政单位(含参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(注:名词解释部分请根据各部门实际列支情况罗列,并根据本部门职责职能增减名词解释内容)
附件1
部门预算绩效评价报告范本
(报告范围包括机关和下属单位)
一、部门(单位)基本情况
(一)机构组成。县林草局内设机构:综合办公室、综合业务股。
(二)机构职能。
1.综合办公室:负责文电、会务、文书档案、机要、接待、车辆、计划生育、基础建设、国有资产管理和安全保卫、消防等机关日常运转工作,负责机关和所属事业单位的党群工作。机关党组办事机构由县林草局党组按县委规定设置。承担局务会议及全县性重要会议组织服务工作,承担安全生产、保密、信息、绩效管理、精神文明建设、网络信息化建设、政务公开工作。组织开展全县林业和草原对外宣传交流有关事务。组织办理人大代表建议、政协委员提案。承担有关综合性文稿起草和史志编纂工作。负责局印章管理和使用。组织编制部门预决算,组织和监督部门预算执行,监督管理林业和草原县级以上财政专项资金及相关项目实施。负责资金稽查、绩效评价。指导政策性森林保险及金融贷款工作。组织全县林业重点工程资金管理使用情况的监督、稽查。指导局机关和直属单位财务和国有资产管理工作,承担局机关财务管理日常工作。承办上级交办的其他事项。
2.综合业务股:组织开展全县森林、草原、湿地、荒漠和陆生野生动植物资源动态监测与评价,组织全县林业和草原生态保护修复和造林绿化工作。指导林业和草原有害生物防治、检疫工作。负责全县森林、草原、湿地资源自然保护区的监督管理和林地管理,组织实施公益林划定和管理工作。负责监督管理全县荒漠化防治工作。组织拟订防沙治沙、石漠化防治及沙化土地封禁保护区建设规划。负责监督管理全县各类自然保护地和全县陆生野生动植物资源。推进全县林业和草原改革相关工作,拟订集体林权制度、国有林区、国有林场、草原等重大改革意见并监督实施。拟订全县林业和草原资源优化配置及木材利用政策,推进林业和草原绿色产业发展。指导全县国有林区、国有林场基本建设和发展,组织林木种子、草种种质资源普查。指导全县林业重大违法案件的查处,负责相关行政执法监管工作。
3.森林草原防火股:指导林区社会治安治理工作。组织、指导开展防火巡护、火源管理、防火设施建设等工作。
(三)人员概况。截至2024年末,单位共有编制93个,参照公务员管理事业人员10人,行政人员7人,事业编制74个,工勤2人。
二、部门资金收支情况
(一)收入情况。2024年年初预算收入情况、决算报表收入情况。
(二)支出情况。2024年年初预算支出情况、决算报表支出情况。
(三)结余分配和结转结余情况。***2024年决算报表结转结余情况。
三、部门预算绩效分析
(一)部门预算总体绩效分析。根据部门预算绩效评价指标体系“总体绩效”涉及二、三级指标进行逐项绩效分析并评分,依次包括履职效能、预算管理、财务管理、资产管理、采购管理等情况。
1.履职效能。部门整体绩效目标中选定3-5个核心职能目标,对职能目标完成效果情况绩效分析。
2.预算管理。围绕预算编制质量、单位收入统筹、支出执行进度、预算年终结余、严控一般性支出进行绩效分析。
3.财务管理。围绕财务管理制度、财务岗位设置、资金使用规范进行绩效分析。
4.资产管理。围绕人均资产变化率、资产利用率、资产盘活率进行绩效分析。
5.采购管理。围绕支持中小企业发展、采购执行率进行绩效分析。
(二)部门预算项目绩效分析。填报以下数据,并根据部门预算绩效评价指标体系“项目绩效”涉及二、三级指标进行逐项绩效分析并评分,依次包括项目决策、项目执行、目标实现等情况。
阶段(一次性)项目绩效分析。该类项目总数101个,涉及预算总金额18698.08万元,1—12月预算执行总体进度为68.31%,其中:预算结余率大于10%的项目共计32个。
1.项目决策。围绕决策程序、目标设置、项目入库进行绩效分析。
2.项目执行。围绕资金执行同向、项目调整、执行结果进行绩效分析。
3.目标实现。围绕目标完成、目标偏离、实现效果进行绩效分析。
省级部门对2024年度一般公共预算、政府性基金预算、国有资本经营预算安排的常年项目、阶段项目绩效目标完成情况,以及债券资金、政府购买服务有关情况进行梳理阐述。
(三)绩效结果应用情况。围绕内部应用情况、信息公开情况、整改反馈情况进行分析。
四、评价结论及建议
(一)评价结论。简要阐述部门预算绩效自评总体结论,其中必须包含自评得分。
(二)存在问题。简要阐述部门预算绩效自评发现的主要问题。
(三)改进建议。简要阐述预算安排、完善政策、改进管理等方面的措施建议,其中必须对应评价发现的主要问题一一提出措施建议。
附表:部门预算项目支出绩效自评表(2024年度)
(注:按照绩效自评工作安排,各部门已在预算管理一体化系统绩效自评模块上传“部门预算项目支出绩效自评表(2024年度)”,该表格应作为附表予以公开)
附件2
专项预算项目绩效评价报告范本
一、项目概况
(一)设立背景及基本情况。项目设立原因及背景,项目立项、资金申报的依据,项目主要内容。主管部门职能。
(二)实施目的及支持方向。项目资金管理办法制定情况,项目实施目的和主要工作任务,项目支持方向。
(三)预算安排及分配管理。项目预算安排情况,项目资金分配原则及考虑因素,项目资金分配情况。
(四)项目绩效目标设置。项目整体、区域和具体绩效目标设置情况,项目自评工作开展情况。
二、评价实施
(一)评价目的。通过项目绩效自评要实现的目的。
(二)预设问题及评价重点。按照绩效评价指标体系,对资金支出使用全过程及其实施效果进行综合评价和判断。
(三)评价选点。项目绩效自评所抽样点位情况。每个专项预算项目应选取专项资金分配涉及市县总数的20%、总计不超过20个的市县点位进行实地踏勘,且点位清单应作为自评附表。
(四)评价方法。根据项目情况和评价重点,用来收集相关材料和开展具体评价的方法。包括:采用成本效益分析法、标杆管理法、案卷研究法、单位自评法、实地勘察法、问卷调查法、座谈调研法等多种方法。
(五)评价组织。评价组人员构成和职责分工。
三、绩效分析
根据项目预算绩效评价指标体系通用指标、专用指标、个性指标涉及二、三级指标进行逐项绩效分析并评分。
(一)通用指标绩效分析。
1.项目决策。围绕决策程序、规划论证、资金投向进行绩效分析。
2.项目管理。围绕制度办法、分配管理、绩效监管进行绩效分析。
3.项目实施。围绕预算执行、资金使用进行绩效分析。
4.项目结果。围绕目标完成、完成时效进行绩效分析。
(二)专用指标绩效分析。根据专项预算项目资金支持对象选择所属指标进行绩效分析。支持对象包括产业发展、民生保障、基础设施、行政运转等方面。
1.产业发展。围绕符合性、成长性、经济性进行绩效分析。
2.民生保障。围绕区域均衡性、对象精准性、标准合理性、群众满意度进行绩效分析。
3.基础设施。在建项目围绕工程进度和资金拨付进行绩效分析;建成项目围绕项目验收、功能实现、后续管护进行绩效分析。
4.行政运转。围绕用途合规性、程序合规性、标准合规性进行绩效分析。
(三)个性指标绩效分析。根据项目个性自行设定部分指标,反映该项指标执行完成情况。
四、评价结论
简要阐述专项预算项目绩效自评总体结论,包含评价总分、项目实施情况。
五、存在主要问题
简要阐述专项预算项目绩效自评发现的主要问题。
六、改进建议
简要阐述专项预算项目在预算安排、完善政策、改进管理等方面的措施建议,其中必须对应评价发现的主要问题一一提出措施建议。
(注:以上绩效自评报告,除涉密敏感内容外,原则上都应予以公开)
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、财政拨款支出决算明细表
六、一般公共预算财政拨款支出决算表
七、一般公共预算财政拨款支出决算明细表
八、一般公共预算财政拨款基本支出决算表
九、一般公共预算财政拨款项目支出决算表
十、政府性基金预算财政拨款收入支出决算表
十一、国有资本经营预算财政拨款收入支出决算表
十二、国有资本经营预算财政拨款支出决算表
十三、财政拨款“三公”经费支出决算表
扫一扫在手机打开当前页
相关信息
相关链接| 网站地图| 联系我们| 四川互联网联合辟谣平台
主办:阿坝县人民政府 承办:阿坝县人民政府办公室、阿坝县政府信息公开办公室
网站标识码:5132310001
蜀ICP备11002064号
 川公网安备51323102000001号
 微博
 微信
 手机端
 无障碍



 首页
 政务公开
 政务服务
 互动交流
 走进阿坝